91视频成人精品国产-91视频成人站-91视频传媒18禁-91视频大全-91视频大全在线观看-91视频大香蕉-91视频导航-91视频地址-91视频的最新的网址-91视频登陆

當前位置: 首頁 > 產品大全 > 建筑工程勞務分包合同稅務解析

建筑工程勞務分包合同稅務解析

建筑工程勞務分包合同稅務解析

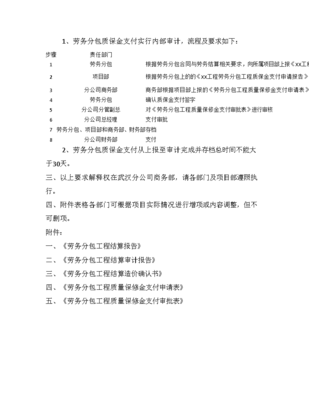
在建筑工程勞務分包中,使用勞務資質簽訂合同時涉及的稅務問題主要包括增值稅、企業所得稅等,具體稅率和計算方式如下:

一、增值稅
勞務分包服務通常按照“建筑服務”繳納增值稅,一般納稅人適用稅率為9%(2019年4月1日后),小規模納稅人適用征收率為3%。若選擇簡易計稅方法,征收率為3%。需注意,勞務分包合同需明確服務內容和價款,并開具增值稅專用發票或普通發票。

二、企業所得稅
企業需根據利潤繳納企業所得稅,一般稅率為25%。若符合小型微利企業條件,可享受優惠稅率(如2023年政策:年應納稅所得額不超過100萬元部分,減按25%計入,稅率20%;100萬至300萬元部分,減按50%計入,稅率20%)。

三、其他稅費

  1. 城市維護建設稅:按實際繳納增值稅額的7%(市區)、5%(縣城或鎮)或1%(其他地區)計算。
  2. 教育費附加和地方教育附加:分別按增值稅額的3%和2%繳納。
  3. 印花稅:勞務分包合同按“建設工程合同”類別繳納,稅率為價款的0.03%。

四、注意事項

  1. 合同需明確勞務內容、價款及稅務責任,避免糾紛。
  2. 若分包給個人或小規模納稅人,需確保其提供合法發票。
  3. 跨區域提供勞務時,可能需在項目所在地預繳增值稅(通常為2%或3%),具體按當地政策執行。

勞務分包稅務處理需結合納稅人類型、合同條款及地方政策。建議咨詢專業稅務機構或稅務機關,確保合規。
更新時間:2026-09-06 04:15:42

如若轉載,請注明出處:http://www.3gdh.cn/product/28.html

主站蜘蛛池模板: 丁香影视五月花 | 91超超碰| 日本无码在线中文 | 香港三级伦理 | 欧美大鸡吧 | 无码国产免费 | 男人天堂午夜 | 一本大道无码 | 午夜伦理电影 | 91视频国产大片 | 日韩中文字幕在线 | 日韩欧美在线一区 | 欧洲精品在线观看 | 国产操女人 | 欧美浮力第一页 | 日韩中文字幕电影 | 综合婷婷激情 | 成人丝瓜视频下载 | 中文字幕高清乱码 | 午夜爽爽影院 | 青青草电影院 | 精品无码中文在线 | 青草在线视频 | 国产不卡线上观看 | 日韩一本中文无码 | 91狠狠搞| 日本不卡三 | 精品视频在线观看 | 91手机自拍| 国产视频福利导航 | 天美果冻传媒 | 国产三级豆花 | 亚洲综合999 | 欧美二区足交 | 欧美孕妇一二三区 | 国产后式a一视频 | 无码人伦影视大全 | 五月天家庭乱伦网 | 青青草中国三级片 | 国产丝袜美腿 | 黄色三级片网站 |